Agibank: Conta, Crédito

- 75.98K Avaliações
- 4,6
- Downloads
- 10.000.000+
 Análise de Mobxio
O Agibank: Conta, Crédito faz mais sentido para quem quer reunir tarefas bancárias do dia a dia e opções de crédito no celular, sem tratar empréstimo como uma decisão automática. Minha leitura é favorável, mas com uma ressalva importante: ter Pix e crédito no mesmo aplicativo pode ser conveniente, porém conveniência não substitui comparar custos nem acompanhar o próprio orçamento. Eu o consideraria uma alternativa prática para quem já procura os serviços do Banco Agibank S.A.; não o escolheria às cegas apenas porque reúne várias funções.
Na prática, eu pensaria nele como uma porta de entrada para conhecer os serviços do banco, e não como motivo para transferir toda a vida financeira de uma vez. Antes de depender do aplicativo para uma conta importante, vale entender onde ficam as funções que você pretende usar e confirmar que consegue consultar as informações necessárias com tranquilidade. Essa pequena familiarização ajuda a separar uma ferramenta útil de uma escolha feita só pela promessa de centralização.
Uma proposta que combina conta e crédito
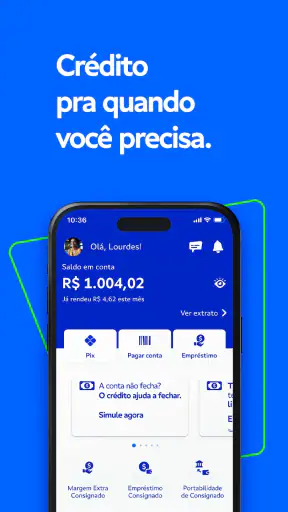
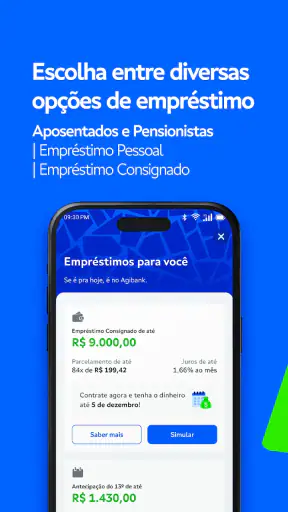
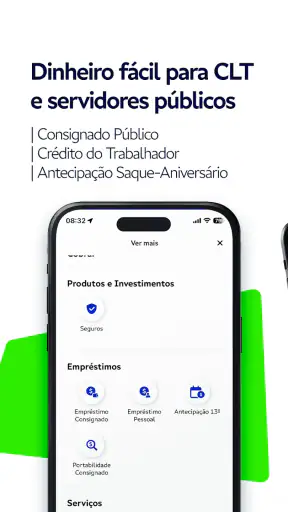
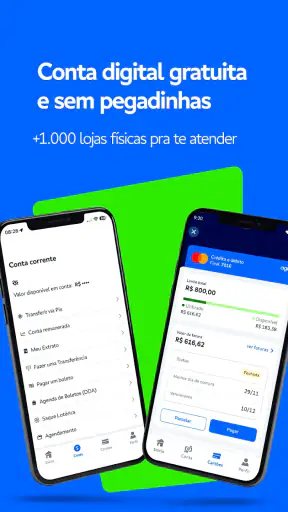
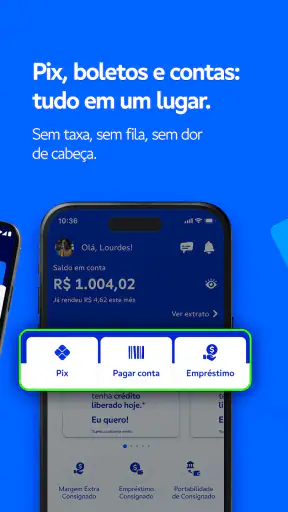
Na categoria de finanças, o diferencial mais evidente é a combinação entre movimentação cotidiana e acesso a modalidades de empréstimo, incluindo consignado. Isso pode evitar que a pessoa precise alternar entre aplicativos para tarefas comuns e consultas relacionadas a crédito. O resumo da proposta também destaca o Pix, recurso que costuma ser central para pagamentos e transferências no Brasil. Ainda assim, a utilidade real depende do que cada pessoa precisa: quem só quer fazer transferências pode preferir uma opção mais simples, enquanto alguém interessado em crédito pode valorizar ter esse assunto no mesmo ambiente bancário.
O aplicativo é gratuito para baixar, mas isso não significa que todos os serviços financeiros disponíveis nele sejam sem custo. Essa distinção é especialmente importante ao avaliar empréstimos: antes de aceitar uma oferta, eu leria com atenção o valor total a pagar, o prazo, as parcelas e as condições apresentadas para aquela operação. Não tomaria a palavra “crédito” como sinônimo de dinheiro barato, nem presumiria que uma modalidade serve para todos. O custo e a adequação dependem da proposta concreta e da situação de quem contrata.
O Agibank tem presença consolidada entre os aplicativos bancários: aparece com média de 4,6 estrelas, baseada em cerca de 465 mil notas, e ultrapassa 10 milhões de instalações. Esses números indicam que muita gente já o experimentou, mas não provam que a experiência será igual para todo mundo. Em finanças, uma avaliação geral não substitui a leitura das condições de uma operação específica nem responde, por si só, se o atendimento ou os recursos disponíveis atendem às necessidades de cada cliente.
Onde a combinação pode ajudar
O Pix tende a ser útil em situações rotineiras: dividir uma conta, pagar alguém ou transferir dinheiro sem depender de uma ida a um caixa. A vantagem de ter essa função junto de uma conta bancária está na possibilidade de centralizar parte da rotina financeira. Para quem recebe e paga valores ao longo da semana, reduzir a troca entre aplicativos pode facilitar a organização. Eu ainda manteria o hábito de conferir o nome do destinatário e o valor antes de confirmar uma transferência: rapidez é uma conveniência, mas também torna mais importante evitar erros por pressa.
Um cenário bem comum ajuda a mostrar o valor dessa integração: imagine receber uma cobrança de um amigo enquanto está resolvendo outras coisas na rua. Poder consultar a conta e fazer o Pix no mesmo ambiente evita trocar de serviço no meio da tarefa. Eu trataria essa rapidez como uma vantagem operacional, não como razão para pular a conferência final. Se houver qualquer dúvida sobre o destinatário ou o valor, interromper o fluxo por alguns segundos é melhor do que tentar corrigir uma transferência feita sem atenção.
A presença de empréstimos e consignado pode ser relevante para quem está comparando alternativas de crédito, mas a escolha deve começar pela necessidade, não pelo botão mais acessível. Uma situação concreta: se surge uma despesa inesperada, eu verificaria primeiro se consigo cobri-la com o orçamento disponível e se há outra solução menos onerosa. Só depois compararia uma oferta de empréstimo com as opções que já tenho. Se considerar consignado, examinaria como o desconto das parcelas afeta a renda que sobra para despesas essenciais. A modalidade pode facilitar o pagamento para algumas pessoas, mas comprometer parte da renda exige planejamento.
Um cuidado prático que nem sempre recebe atenção é separar consulta de contratação. Abrir o aplicativo para entender quais opções existem não obriga ninguém a aceitar uma proposta. Eu usaria esse momento para anotar as condições, comparar o total devido com o valor recebido e pensar se a parcela cabe mesmo em meses mais apertados. Se a oferta não estiver clara, ou se eu não entender alguma condição, adiaria a decisão e buscaria esclarecimento antes de avançar. Em empréstimos, a pressa costuma ser uma conselheira ruim.
O que exige mais atenção do usuário
Reunir conta, Pix e crédito também pode concentrar a atenção em várias decisões financeiras dentro do mesmo aplicativo. Isso é cômodo, mas pode levar a tratar um empréstimo como mais uma função de rotina, quando na verdade cria um compromisso futuro. Meu principal ponto de cautela é esse: a facilidade de acessar crédito não deve reduzir o tempo dedicado a avaliar se ele é necessário. Uma ferramenta útil precisa ser acompanhada por limites pessoais claros, sobretudo quando a renda já está comprometida com contas fixas.
Também vale diferenciar a existência de uma modalidade de crédito da disponibilidade de uma oferta adequada para cada pessoa. A presença de empréstimos e consignado na proposta do aplicativo não significa que todo usuário terá acesso às mesmas condições ou que toda opção será apropriada. Eu não planejaria uma despesa contando com um limite ou uma aprovação antes de conferir o que aparece efetivamente para a minha situação. Para decisões importantes, a comparação deve incluir o custo total e o impacto das parcelas, e não apenas a rapidez ou o valor liberado.
Quem procura somente uma carteira simples para transferências talvez não aproveite tanto a presença de serviços bancários e de crédito no mesmo lugar. Da mesma forma, quem prefere avaliar cada instituição separadamente pode achar mais fácil manter a conta de uso diário distante de qualquer proposta de empréstimo. Essa preferência não torna o Agibank inadequado; apenas mostra que centralização é uma vantagem para alguns e uma fonte de distração para outros. Eu escolheria com base no meu modo de administrar dinheiro, não na ideia de que mais funções são sempre melhores.
Outro ponto é a expectativa sobre a experiência. Aplicativos financeiros mudam com atualizações, e telas ou caminhos podem ser reorganizados. A versão atual informada é a 6.39.1, e o aplicativo requer Android 5.1 ou superior. Para quem usa um aparelho mais antigo, conferir a compatibilidade antes de depender dele para uma tarefa urgente é uma precaução sensata. Eu também manteria o sistema do telefone atualizado quando possível e evitaria fazer operações financeiras em redes ou aparelhos que não considero seguros.
Uma dúvida prática para quem está começando é se precisa contratar crédito para aproveitar a conta. Eu não partiria dessa ideia: usaria apenas os recursos que correspondem a uma necessidade real e trataria qualquer proposta como uma decisão separada. Também não presumiria que todos recebem a mesma oferta; o que importa é examinar as condições que aparecem para o próprio perfil, sem planejar gastos com base em dinheiro ainda não aprovado ou recebido.
Como se encaixa entre as alternativas
Em comparação com uma conta digital que se concentra principalmente em pagamentos e transferências, o Agibank se destaca pela associação explícita entre serviços bancários, Pix e crédito. Isso pode poupar etapas para quem quer avaliar essas necessidades em conjunto. Já uma pessoa que procura sobretudo uma interface mínima, sem interesse em empréstimo ou consignado, pode preferir comparar opções cujo foco seja apenas movimentar dinheiro. A escolha não depende de qual aplicativo tem a lista mais longa de funções, mas de qual organização ajuda o usuário a fazer o que precisa sem contratar algo por impulso.
Também não colocaria uma instituição tradicional e uma conta digital em lados opostos de forma automática. Para escolher entre elas, eu observaria o que realmente uso: frequência de transferências, necessidade de crédito, facilidade para consultar informações e clareza das condições oferecidas. Se já tenho uma relação financeira que atende bem às minhas necessidades, mudar apenas para experimentar uma nova opção pode não trazer benefício suficiente. Se, por outro lado, quero avaliar os serviços do Agibank, faz sentido conhecer a conta e comparar com calma, sem assumir que devo concentrar todo o meu dinheiro ou contratar crédito logo de início.
Na comparação, eu daria mais peso à clareza das condições e à facilidade de acompanhar o que devo do que à quantidade de itens disponíveis. Uma conta focada em transferências pode ser melhor para quem deseja reduzir distrações; uma opção que combina conta e crédito pode fazer mais sentido para quem realmente pretende consultar as duas coisas. Não existe vantagem automática em reunir tudo: o ganho de conveniência só vale se a organização continuar compreensível para quem usa.
Uma boa rotina para testar qualquer aplicativo financeiro é começar com tarefas de baixo risco e observar se consigo entender o que estou fazendo. No caso deste, isso significa familiarizar-se com as funções que pretendo usar antes de depender dele para uma necessidade importante. Eu conferiria os dados de uma transferência antes da confirmação e, ao examinar crédito, compararia a proposta com uma alternativa externa. Esse processo simples ajuda a perceber se a organização do app combina com o meu jeito de controlar gastos, sem transformar curiosidade em compromisso financeiro.
Para quem eu recomendaria
Eu recomendaria considerar o Agibank: Conta, Crédito a quem procura uma opção bancária que junte pagamentos via Pix e acesso a alternativas de empréstimo, especialmente se já tem interesse nos serviços do banco. Pode ser útil para quem prefere consultar necessidades cotidianas e possibilidades de crédito no mesmo aplicativo, desde que mantenha uma postura cuidadosa diante de ofertas. A avaliação geral é positiva e a adoção ampla sugere que o produto atende a muitos usuários, mas esses sinais devem servir apenas como contexto, não como garantia individual.
Quem está cogitando consignado deve fazer uma conta simples antes de avançar: depois da parcela, quanto sobra para moradia, alimentação, transporte, saúde e imprevistos? Se a resposta depender de um cenário otimista, eu não trataria a oferta como confortável. Se o dinheiro for destinado a quitar uma dívida mais cara, compararia o custo total da nova operação com o da dívida atual e verificaria se a troca realmente melhora a situação. A mesma cautela vale para qualquer empréstimo: a parcela parecer pequena não basta se o prazo ou o total pago tornarem a decisão ruim.
O app também pode combinar com quem prefere começar usando a conta para necessidades pontuais e só depois decidir se a centralização lhe serve. Eu não faria uma mudança completa no primeiro dia: primeiro observaria como a rotina de pagamentos se encaixa, depois avaliaria se consultar crédito ali acrescenta algo. Essa abordagem gradual é especialmente útil para quem já administra dinheiro em mais de uma instituição e não quer perder de vista os compromissos que continuam fora do novo aplicativo.
Eu seria mais cauteloso ao recomendar o aplicativo a quem já está endividado, tem dificuldade para acompanhar compromissos ou tende a contratar crédito quando está sob pressão. Nesses casos, o passo mais útil pode ser organizar receitas e despesas e procurar orientação antes de assumir uma nova obrigação. Também pode ser melhor usar uma alternativa que deixe o controle financeiro mais simples, se a variedade de serviços causar distração. O app pode reunir recursos; a decisão de usar cada um continua sendo do usuário.
Meu veredito sobre a proposta
O Agibank é uma opção interessante para quem valoriza uma combinação de serviços bancários, Pix e caminhos para consultar crédito. A gratuidade do download reduz a barreira para conhecer o aplicativo, e a classificação etária é livre. O Banco Agibank S.A. lançou o app em 7 de novembro de 2016, o que mostra que ele não é uma novidade recém-chegada, mas tempo de mercado, por si só, não substitui a avaliação das condições atuais de cada serviço.
Minha recomendação é direta: vale considerar o aplicativo se a combinação de conta e crédito corresponde ao que você procura, mas eu separaria claramente as tarefas do dia a dia das decisões de empréstimo. Para Pix e pagamentos, a conveniência pode ser o principal atrativo; para crédito, o que importa é comparar as condições e entender o impacto no orçamento. Se você quer apenas uma solução enxuta para transferências, ou prefere manter crédito fora do seu aplicativo bancário cotidiano, uma alternativa com foco mais restrito pode encaixar melhor.
No conjunto, vejo uma proposta útil, com uma ressalva que não dá para ignorar: facilidade de acesso deve vir acompanhada de cuidado financeiro. Eu começaria explorando as funções que realmente preciso e só avaliaria uma contratação depois de entender cada condição. Com esse filtro, o Agibank pode ser uma escolha prática; sem ele, a conveniência de ter tudo à mão corre o risco de tornar decisões importantes rápidas demais.
Perguntas frequentes sobre Agibank: Conta, Crédito
O que é o Agibank: Conta, Crédito?
O Agibank é um aplicativo financeiro que reúne serviços de conta digital e opções de crédito em um só lugar. Pelo app, é possível consultar informações da conta, acompanhar movimentações e verificar quais produtos estão disponíveis para o seu perfil. Os serviços e limites podem variar conforme a análise do banco, a região e as condições vigentes; por isso, confira os detalhes apresentados no aplicativo antes de contratar qualquer produto.
Como abrir uma conta no Agibank pelo aplicativo?
Em geral, a abertura é iniciada no próprio aplicativo, com o preenchimento de dados pessoais e o envio das informações ou documentos solicitados. Também pode ser necessário fazer uma verificação de identidade, como uma selfie. Tenha em mãos seus dados atualizados e use uma conexão segura. A aprovação não é necessariamente imediata: o Agibank pode analisar as informações e pedir etapas adicionais antes de liberar o acesso completo à conta.
O Agibank oferece crédito para todos os usuários?
Não. A oferta de crédito depende de critérios de elegibilidade e de uma análise feita pelo Agibank, que pode considerar as informações fornecidas, o histórico financeiro e outros fatores. Ter uma conta no aplicativo não garante aprovação, limite ou uma modalidade específica. Se houver uma proposta disponível, leia com atenção o valor total, os juros, o número de parcelas, o Custo Efetivo Total (CET) e as regras de pagamento antes de aceitar.
O aplicativo Agibank é seguro para acessar minha conta?
O aplicativo é o canal digital do Agibank para consultar e administrar serviços financeiros, mas a segurança também depende dos cuidados do usuário. Baixe-o somente pela loja oficial do seu dispositivo, mantenha o sistema atualizado e proteja o celular com senha ou biometria. Nunca compartilhe senhas, códigos de confirmação ou dados de acesso por mensagens ou ligações. Em caso de atividade suspeita, use os canais oficiais do banco para buscar orientação.
O app Agibank é gratuito e está disponível para Android e iOS?
O download do aplicativo costuma ser gratuito nas lojas oficiais para Android e iOS, mas isso não significa que todos os serviços financeiros sejam isentos de custos. Tarifas, juros e demais encargos podem variar de acordo com o produto contratado e as condições vigentes. Antes de confirmar uma operação, consulte os valores e regras exibidos no app. Verifique também os requisitos de versão do sistema e se o aplicativo está publicado pelo desenvolvedor oficial.
O melhor de Agibank: Conta, Crédito
Pontos a considerar sobre Agibank: Conta, Crédito